Guide
Comment calculer le patrimoine net
Le patrimoine, ce sont les actifs moins les passifs. Ajoutez ce que vous possédez, soustrayez ce que vous devez, et gardez chaque compte dans la devise où il est vraiment. Un seul instantané est une curiosité. La même formule le mois suivant est l'habitude.
Dernière relecture le 20 octobre 2026 par Francis Eshun, fondateur d'Iron Wealth. Il a construit le suivi sur l'appareil que ces pages décrivent. Iron Labs.
Quelle est la formule ?
Les actifs s'ajoutent. Les passifs se soustraient. Compte courant, épargne, placements, espèces et crypto sont des actifs. Les cartes de crédit et les prêts sont des passifs. Une maison peut compter si vous la traitez comme un patrimoine que vous pourriez vendre. Si vous ne vendriez jamais la voiture, vous pouvez quand même la noter et suivre le prêt à part. L'honnêteté vaut mieux qu'un chiffre flatteur.
À quoi ressemble un exemple chiffré ?
Disons que vous détenez 12,000 GHS dans un portefeuille mobile, 4,500 USD en épargne, et une carte de crédit de 8,000 GHS. Utilisez un taux d'exemple de 15 GHS par USD, indiqué comme un exemple, pas le taux du jour. Les dollars font 4,500 × 15 = 67,500 GHS. Le patrimoine est 12,000 + 67,500 − 8,000 = 71,500 GHS. Changez le taux et le chiffre principal change même si vous n'avez rien dépensé.
Pourquoi un tableur du week-end devient-il périmé ?
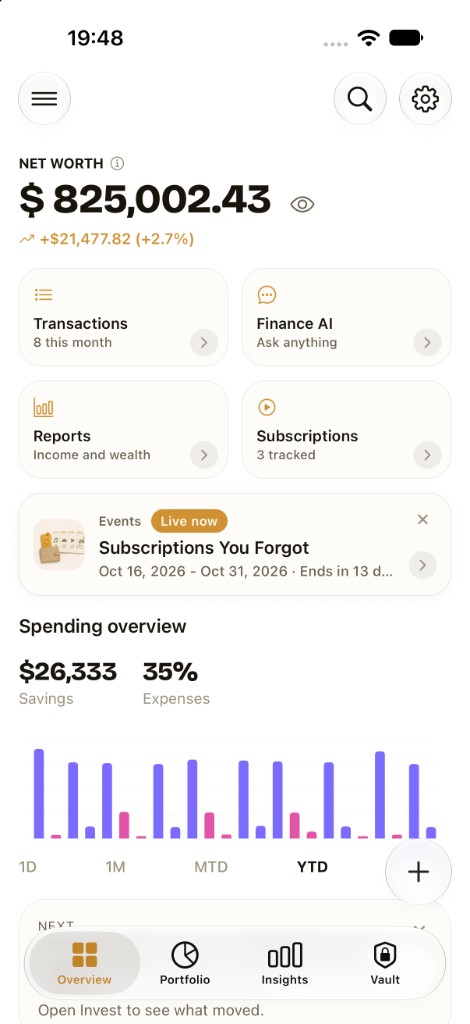
La plupart des gens calculent le patrimoine dans une feuille, puis ignorent les taux et l'onglet carte de crédit jusqu'au dimanche soir. La cellule n'est fraîche que du dernier collage. Les mêmes six types de comptes peuvent vivre dans un chiffre que vous mettez à jour quand un solde change, avec un historique pour que l'habitude ait où vivre.
Comment plusieurs devises changent-elles le calcul ?
Si vous détenez GHS, NGN, USD ou EUR dans différents portefeuilles, tout convertir à la main est là que la feuille casse. Gardez chaque compte dans sa devise d'origine, puis convertissez vers une devise d'affichage avec le taux auquel vous faites confiance ce jour-là. Ne faites pas comme si chaque solde était en dollars.
Où se placent les portefeuilles mobile money ?
Un solde MTN MoMo, M-Pesa ou OPay est de l'argent que vous possédez, donc un actif dans sa propre devise. Traitez chaque portefeuille comme son propre compte plutôt que de le fondre dans une ligne bancaire. Sur Android, Iron Wealth peut enregistrer les paiements de ces portefeuilles à mesure qu'ils arrivent, ce qui garde le solde du portefeuille proche du vrai entre deux vérifications mensuelles.
Quelles erreurs faussent le chiffre ?
Compter deux fois un virement entre vos propres comptes. Laisser de côté un petit portefeuille parce qu'il ressemble à de l'argent de dépense. Utiliser un taux différent pour les actifs et les dettes. Compter un crédit auto mais pas la voiture, ou l'inverse. Chacun rend le chiffre principal faux d'une façon qui s'accumule de mois en mois.
Questions
- Le patrimoine inclut-il ma maison ?
- Oui. Comptez la valeur de marché comme un actif et le crédit comme un passif. Iron Wealth vous laisse noter les deux. Éducatif uniquement. Ce n'est pas un service d'évaluation.
- Les soldes de mobile money comptent-ils dans le patrimoine ?
- Oui. Un solde MoMo, M-Pesa ou OPay est un actif dans sa propre devise, comme un solde bancaire.
- Dois-je connecter ma banque pour calculer le patrimoine ?
- Non. Écrivez les soldes ou notez-les dans Iron Wealth. Sur Android, les alertes de paiement des portefeuilles et banques que vous choisissez peuvent noter les transactions pour vous. Aucune connexion bancaire n'est requise.
- À quelle fréquence dois-je recalculer ?
- Le mois suffit pour la plupart des gens. Recalculez après un gros virement, un nouveau prêt, ou un passage d'une devise à une autre.
Calculez une fois à la main si vous voulez l'intuition. Puis suivez le même chiffre sur iOS ou Android sans reconstruire le tableur.