Guides Iron Wealth
Apprenez le chiffre,
then keep it live
Courts modes d'emploi pour le patrimoine, les soldes de placements, la vie multi-devises, le calcul FIRE, et les apps d'argent qui n'ont pas besoin d'une connexion bancaire.
Comment calculer le patrimoine net
Le patrimoine, ce sont les actifs moins les passifs. Ajoutez ce que vous possédez, soustrayez ce que vous devez, et gardez chaque compte dans la devise où il est vraiment.
Comment suivre les placements dans votre patrimoine
Comptez un placement dans le patrimoine en notant le solde que vous assumeriez, dans sa propre devise, et en soustrayant toute dette qui pèse dessus. Une liste de suivi n'est pas un solde.
Comment suivre le patrimoine en plusieurs devises
Le patrimoine multi-devises garde chaque compte dans sa devise, convertit avec un taux que vous pouvez nommer, et montre un seul chiffre principal. Un mouvement de taux change le chiffre même si vous n'avez rien dépensé.
Le nombre FIRE expliqué
Un nombre FIRE, c'est les dépenses annuelles divisées par un taux de retrait. À 4%, multipliez les dépenses par 25. C'est une estimation de planification tirée de la recherche historique américaine, pas une promesse de retraite.
App de budget sans lier un compte bancaire
Une app de budget sans relier un compte bancaire, et un suivi de patrimoine sans liaison de comptes. Vous tapez ou importez les soldes vous-même. Vous renoncez aux imports automatiques. Vous gardez un registre qui fonctionne encore quand un connecteur casse.
App de budget mobile money et suivi MTN MoMo
Suivez MTN MoMo, M-Pesa, OPay, et d'autres portefeuilles mobile money à côté de votre banque. Sur Android, les alertes de paiement des portefeuilles que vous choisissez deviennent des transactions. Pas d'identifiant d'opérateur, pas de PIN MoMo.
Suivi des transferts
Un suivi des transferts enregistre les deux côtés d'un envoi : un revenu dans une devise et une dépense dans une autre. L'écart entre ce que vous avez envoyé et ce qui est arrivé, ce sont les frais et le taux de change.
Comment fonctionne l'épargne de groupe rotative
Un susu, ajo, esusu, chama, stokvel ou tontine vous verse une cagnotte des cotisations de tout le monde. Une place tôt garde davantage de la valeur de cette cagnotte. Une place tard perd du pouvoir d'achat à cause de l'inflation.
Épargner quand votre devise baisse
Un taux d'intérêt local peut battre l'inflation et quand même perdre de la valeur en dollars. Le rendement local réel divise par l'inflation. En dollars, on divise aussi par la baisse de la devise face au dollar.
Suivre plusieurs portefeuilles mobile money
Suivez MoMo et une banque, OPay et PalmPay, ou M-Pesa et un compte en dollars dans un seul patrimoine. Chaque portefeuille garde sa devise, et un mouvement entre eux est un seul virement, pas un revenu deux fois.
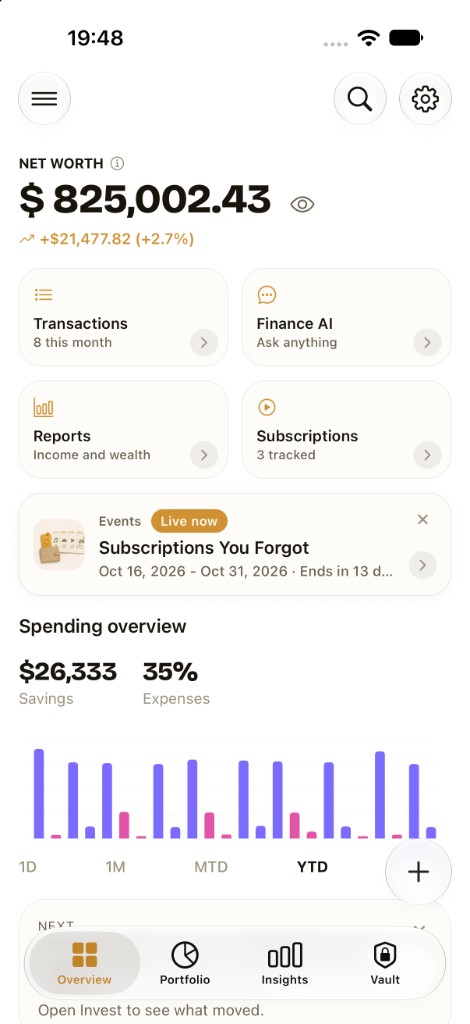
Prêt à connaître votre valeur ?
Les fonctions du cœur sont gratuites sur iOS et Android. Pro ouvre la planification avancée quand vous en avez besoin.