O que um número FIRE é de verdade
Um número FIRE é o gasto anual dividido por uma taxa de retirada. A 4%, multiplique o gasto por 25. É uma estimativa de planejamento a partir de pesquisa histórica de carteiras dos EUA, não uma promessa de que você pode se aposentar, e não um número que conhece a sua moeda nem as suas tarifas.
3 min read·5 steps
Última revisão em 20 de outubro de 2026 por Francis Eshun, Founder of Iron Wealth. Ele construiu o registro no dispositivo que estas páginas descrevem. Iron Labs.
25×
Annual spending, at a 4% rate
Step by step
- 1
Estime o gasto anual na aposentadoria
Use o gasto de hoje como ponto de partida e depois ajuste por moradia, saúde e lugar. Trabalhe na moeda em que você vai gastar de verdade.
- 2
Escolha uma taxa de retirada
Um ponto de partida comum é 4% (divida o gasto por 0.04). Taxas menores pedem um número maior. Isto é uma hipótese, não um aconselhamento.
- 3
Divida o gasto pela taxa
Número FIRE ≈ gasto anual ÷ taxa de retirada. Exemplo: 40,000 ÷ 0.04 = 1,000,000 nessa moeda.
- 4
Compare com o patrimônio líquido atual
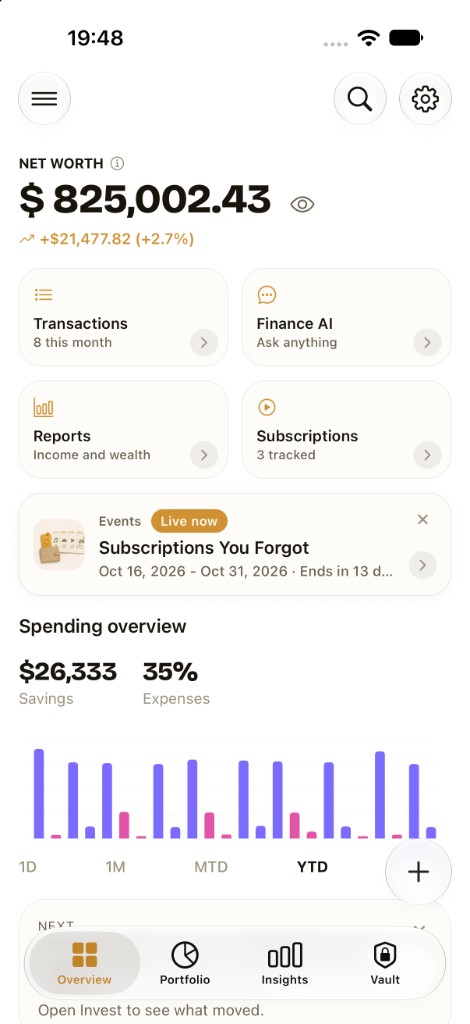
A diferença é o que ainda falta poupar e crescer. Acompanhe o patrimônio líquido ao vivo para a meta não ser só uma célula de planilha.
- 5
Revise as entradas
Gasto, taxas e moeda mudam. Recalcule quando a vida mudar. Use previsões só como cenários.
Por que 4% não é uma lei?
As pessoas citam uma regra de 25× porque 1 ÷ 0.04 = 25. O artigo de 1994 de William Bengen no Journal of Financial Planning, e o estudo Trinity de 1998 de Cooley, Hubbard e Walz, olharam carteiras históricas de ações e títulos dos Estados Unidos ao longo de cerca de 30 anos. Não estudaram a sua moeda, as suas tarifas nem a sua expectativa de vida. Trate 4% como um modelo inicial que você pode mudar.
Como fica um exemplo resolvido?
Worked example
Um gasto anual de 6,000,000 NGN a 4% é 6,000,000 ÷ 0.04 = 150,000,000 NGN. Um gasto de 40,000 USD na mesma taxa é 1,000,000 USD. Reduza a taxa de retirada para 3% e a meta em naira vira 6,000,000 ÷ 0.03 = 200,000,000 NGN. A fórmula não muda conforme a moeda do gasto. Ela também não protege você se essa moeda perde poder de compra.
Como o número FIRE é diferente do patrimônio líquido?
O patrimônio líquido é o saldo que você tem hoje: ativos menos passivos. O número FIRE é uma meta que você talvez precise mais tarde. O planejamento falha quando a meta vive numa planilha e os saldos vivem em cinco apps. Recalcule a meta quando o gasto ou a taxa mudar, e deixe o patrimônio líquido ao vivo ao lado.
E se você vai gastar numa moeda diferente da que tem?
Se você vai gastar em GHS ou EUR e tem ativos em USD, o número esconde uma hipótese de câmbio. Deixe cada conta na própria moeda e escolha a moeda de exibição em que você vai gastar de verdade. Só para aprender: isto não é aconselhamento.
Onde entra uma carteira de dinheiro móvel?
O gasto é o dado que mais move a meta. Se o dia a dia passa pelo MTN MoMo ou pelo M-Pesa, a carteira é onde esse gasto aparece. Registrá-lo, à mão ou pelos alertas de pagamento do Android, dá um valor anual real em vez de um chute. O saldo da carteira entra no patrimônio líquido. Conte-o na meta FIRE só se você investiria esse dinheiro em vez de gastá-lo.
Perguntas
A calculadora FIRE do site é grátis?
Sim. Não precisa de conta. O planejador FIRE no app, as previsões e os cenários hipotéticos são Pro.
Um número FIRE garante que eu possa me aposentar?
Não. É uma estimativa de planejamento. Mercados, inflação, gasto e saúde podem fugir do modelo.
Posso simular o FIRE em GHS, NGN ou EUR?
Sim. Use a moeda em que você planeja gastar. A exibição dupla ajuda se os ativos estão em outro lugar.
Use a calculadora grátis e deixe o patrimônio líquido ao vivo no Iron Wealth para a meta ter um número diário ao lado.