Guide
FIRE 数字实际上是什么
FIRE 数字是年支出除以提取率。按 4% 计算,把支出乘以 25。它是来自美国历史投资组合研究的规划估计,不是你可以退休的承诺,也不知道你的货币或费用。
最后核对于 2026年10月20日,Francis Eshun(Founder of Iron Wealth)。这是做出本页所描述的设备端记账工具的人。 Iron Labs.
为什么 4% 不是法律?
人们引用 25 倍规则,是因为 1 ÷ 0.04 = 25。William Bengen 1994 年发表在 Journal of Financial Planning 的论文,以及 Cooley、Hubbard 和 Walz 1998 年的 Trinity 研究,看的是大约 30 年的美国历史股债组合。他们没有研究你的货币、你的费用或你的寿命。把 4% 当作一个你可以改的起点模型。
演算示例是什么样的?
年支出 6,000,000 NGN、提取率 4% 时,6,000,000 ÷ 0.04 = 150,000,000 NGN。同样提取率下,支出 40,000 USD 是 1,000,000 USD。把提取率降到 3%,奈拉目标变成 6,000,000 ÷ 0.03 = 200,000,000 NGN。公式不在乎支出用的是哪种货币。如果这种货币失去购买力,公式也不会保护你。
FIRE 数字和净资产有什么不同?
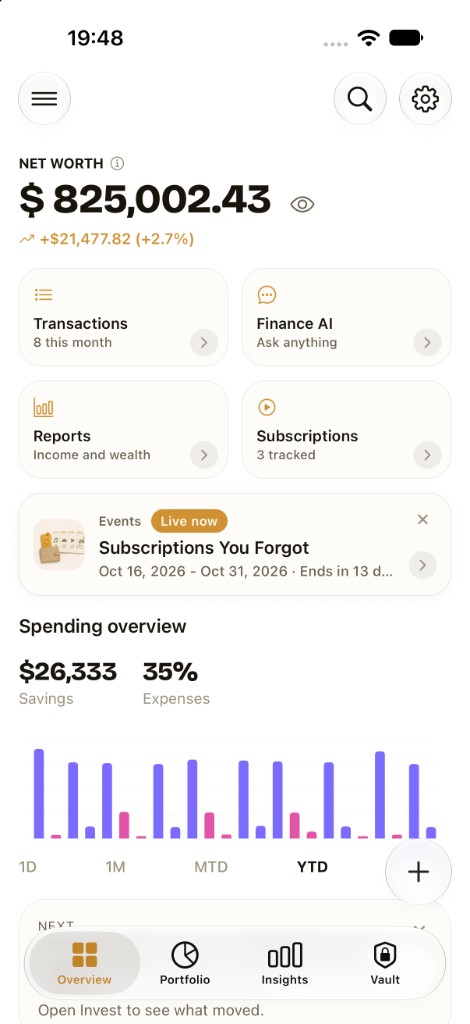
净资产是你今天拥有的余额:资产减去负债。FIRE 数字是你以后可能需要的目标。目标住在表格里、余额住在五个应用里,规划就会失败。支出或提取率变化时重算目标,并把活的净资产放在它旁边。
如果你将用和持有时不同的货币支出呢?
如果你将用 GHS 或 EUR 支出,同时持有 USD 资产,这个数字会藏住一个汇率假设。让每个账户保持自己的货币,并选择你实际会花的显示货币。仅供教育:这不是建议。
移动支付钱包放在哪里?
支出是最能移动目标的输入。如果日常生活经过 MTN MoMo 或 M-Pesa,那个钱包就是这笔支出出现的地方。用手记,或用 Android 付款提醒记下,会给出真实的年度数字,而不是猜测。钱包余额计入净资产。只有当你打算拿去投资而不是花掉时,才把它计入 FIRE 目标。
问题
- 网站上的 FIRE 计算器是免费的吗?
- 是的。不需要账户。应用内的 FIRE 规划、预测和假如情景是 Pro。
- FIRE 数字能保证我可以退休吗?
- 不是。它是规划估计。市场、通胀、支出和健康都可能偏离模型。
- 我可以用 GHS、NGN 或 EUR 做 FIRE 模型吗?
- 是的。使用你计划支出的货币。如果资产在别处,双币显示会有帮助。
先运行免费计算器,然后把活的净资产留在 Iron Wealth 里,这样目标旁边有一个每日数字。